少量部位,為何能改變整條資產曲線?
2017 年,自訂配置突然把原配置甩在後面。這個差距究竟來自台股、科技股,還是只有幾個百分點的比特幣?本報告從一組實際提供的配置比例出發,逐步拆解報酬、持倉漂移與再平衡的影響。
BTC 解釋了 2017 年兩配置年度報酬差的約 94.84%。但長期持有的結果,也強烈取決於是否把漲大的部位調回原比例。年度再平衡降低了這組資料中的最大回撤,期末資產卻不一定最高。
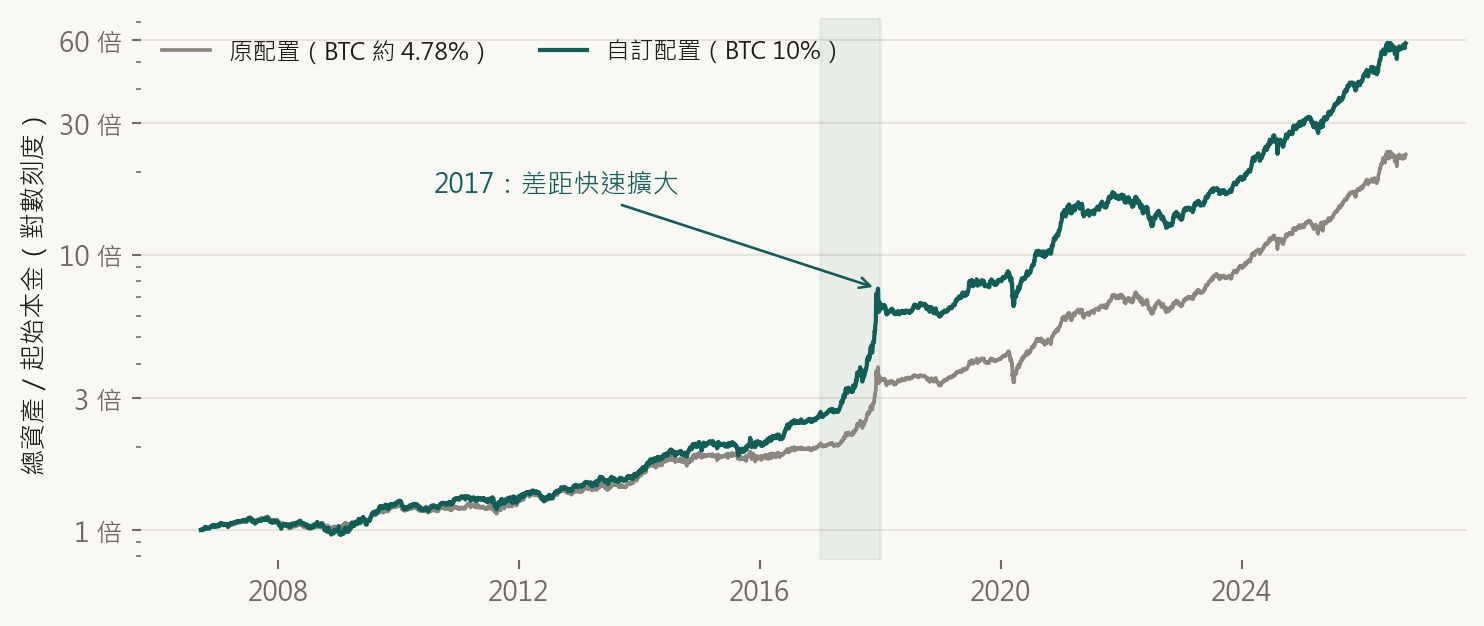
報告日期:2026-09-23|價格資料截至:2026-09-21|回測期間:2006-09-22 至 2026-09-21。本文是固定配置的歷史模擬,不是實際交易紀錄,也不是未來報酬預測。早期缺乏可投資資料的資產先以現金代理銜接;BTC 從 2015 年才進入本回測。
先固定配方,再比較 BTC 的影響
以下完整保留使用者提供的兩組比例。原配置的顯示值合計 99.99%,計算時按比例正規化為 100%;自訂配置合計 100%。本文沒有假設原配置是哪一種最佳化策略,也沒有重新挑選贏家。
| 資產 | 代號 | 原配置 | 自訂配置 |
|---|---|---|---|
| 元大台灣50 | 0050.TW | 1.07% | 20.00% |
| 國泰費城半導體 | 00830.TW | 15.49% | 9.00% |
| 台積電 | 2330.TW | 3.49% | 20.00% |
| 聯發科 | 2454.TW | 4.17% | 3.00% |
| 美元短期國庫券 ETF | BIL | 15.23% | 7.45% |
| 比特幣 | BTC-USD | 4.78% | 10.00% |
| 安聯台灣智慧基金 | FUND:A36019 | 15.00% | 7.33% |
| 黃金 ETF | GLD | 8.04% | 5.00% |
| Alphabet | GOOGL | 3.82% | 3.00% |
| NVIDIA | NVDA | 0.22% | 0.11% |
| Nasdaq-100 ETF | QQQ | 1.87% | 2.00% |
| S&P 500 ETF | SPY | 9.59% | 4.69% |
| 全球股票 ETF | VT | 17.22% | 8.42% |
主要敏感度測試:以自訂配置為底,將 BTC 設為 0%、1%、3%、5%、10%,其餘 12 項資產按原有相對比例分配剩餘資金。公式為:其他資產新權重 = 自訂原權重 ×(1 − 新 BTC 權重)÷ 90%。
例如 BTC 從 10% 降到 5%,0050 與台積電各由 20% 升到 21.11%。這是在固定其餘資產的相對配方下比較 BTC,並非其餘資產百分比完全不動。另做「差額全放 BIL」的替代測試,見第 9 節。
0050、台積電、半導體 ETF 與全球/美國股票 ETF 可能有持股重疊;13 個代號不等於 13 種獨立風險。這份配置也不是機構研究常用的 60% 股票/40% 債券組合。
2017 暴漲,2018 暴跌:要把兩年拆開看
「2017 到 2018 年」容易讓人以為連續上漲。實際上,主要上漲集中在 2017 年,2018 年則大幅回落。依凍結的 Yahoo BTC-USD 每日收盤價計算:
| 期間 | 美元收盤價起訖 | 報酬率 | 含本金倍數 |
|---|---|---|---|
| 2017 全年 | 963.74 → 14,156.40 | 1368.90% | 14.69 倍 |
| 2018 全年 | 14,156.40 → 3,742.70 | -73.56% | 0.26 倍 |
| 兩年合計 | 963.74 → 3,742.70 | 288.35% | 3.88 倍 |
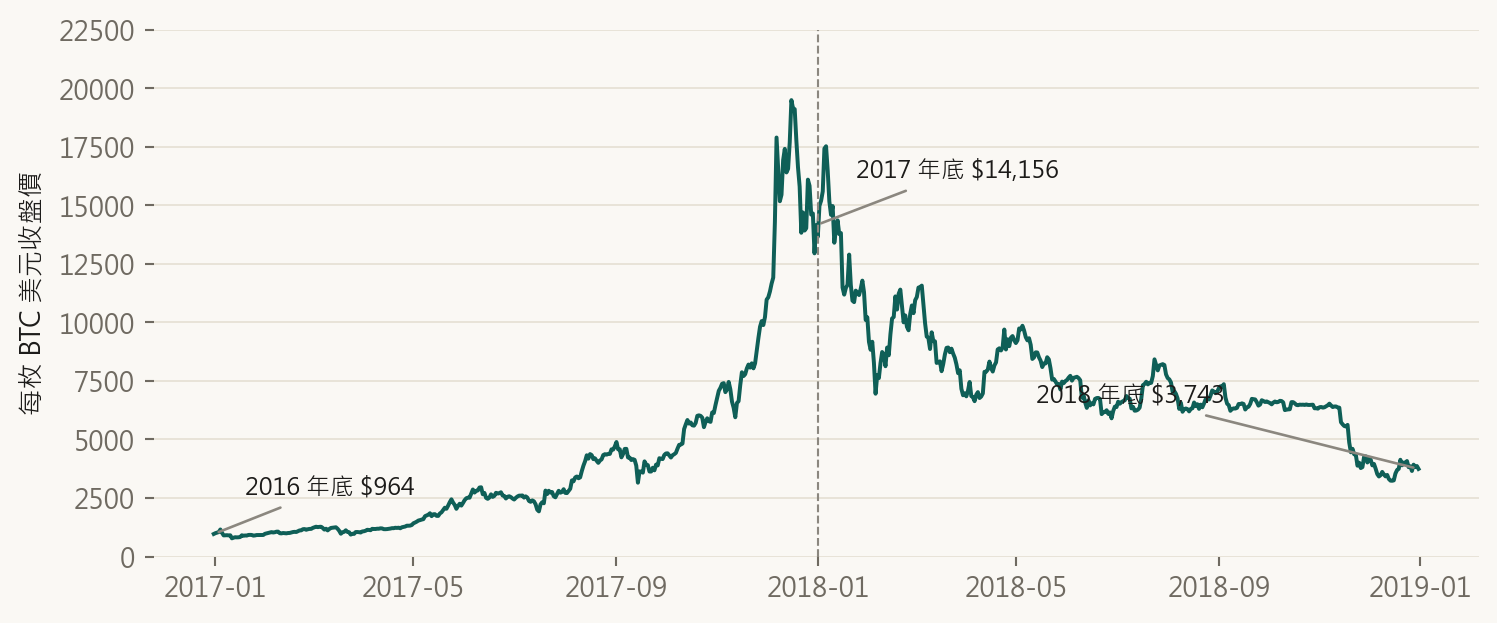
舊金山聯準銀行 2018 年的分析也記錄,BTC 在 2017 年下半年衝近 2 萬美元,12 月中旬開始回落。這裡借用其歷史背景,不把期貨上市與價格反轉的關聯當成唯一、已證實的原因。來源 S2
為什麼組合回測看到的是 +1,308.44%?組合以新台幣計價,並使用平日資料,因此 2017 年比較的是 2016-12-30 至 2017-12-29,另有匯率影響。它和上述美元、全年曆日的 +1,368.90% 口徑不同,不能混用。
2017 年的差距,約 95% 可追溯到 BTC
| 2017 年度報酬 | 原配置 | 自訂配置 | 差值 |
|---|---|---|---|
| 新台幣/年度再平衡 | +71.49% | +143.50% | +72.01 個百分點 |
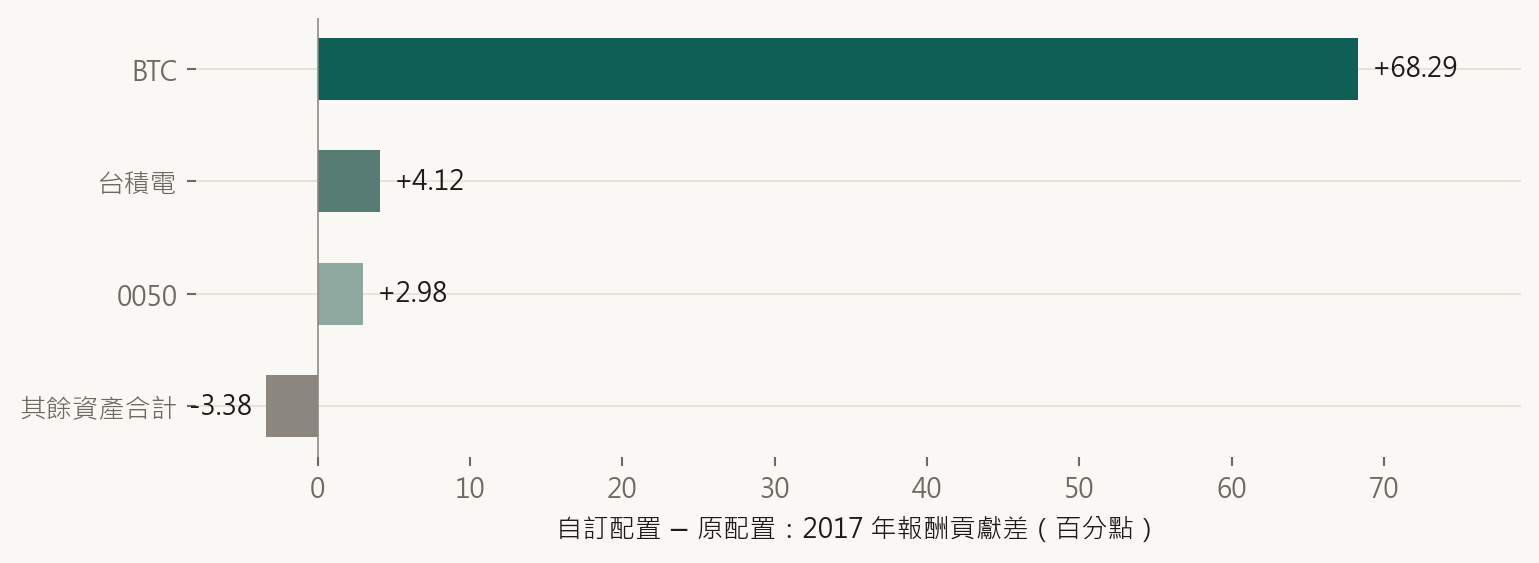
原配置 BTC 的正規化權重約 4.78048%,自訂為 10%,差約 5.21952 個百分點。當年度 BTC 的新台幣報酬為 +1,308.44%,所以:
≈ 組合報酬差 +68.29 個百分點
68.29 ÷ 72.01 ≈ 94.84%。台積電與 0050 也有正貢獻,其餘資產合計抵銷一部分。2017-12-18,自訂配置約為起始本金的 7.52 倍、原配置約 3.90 倍;資產總值比約 1.93 倍,與圖上接近翻倍的差距一致。
2018 年年度再平衡後,自訂配置下跌 5.51%、原配置下跌 3.77%,兩者並未按 BTC 本身約 74% 的跌幅下跌,因為年初 BTC 已被調回較小部位。這有助於保留前一年形成的領先;其他資產表現也同時影響結果。
BTC 越多,這次回測的期末資產越高
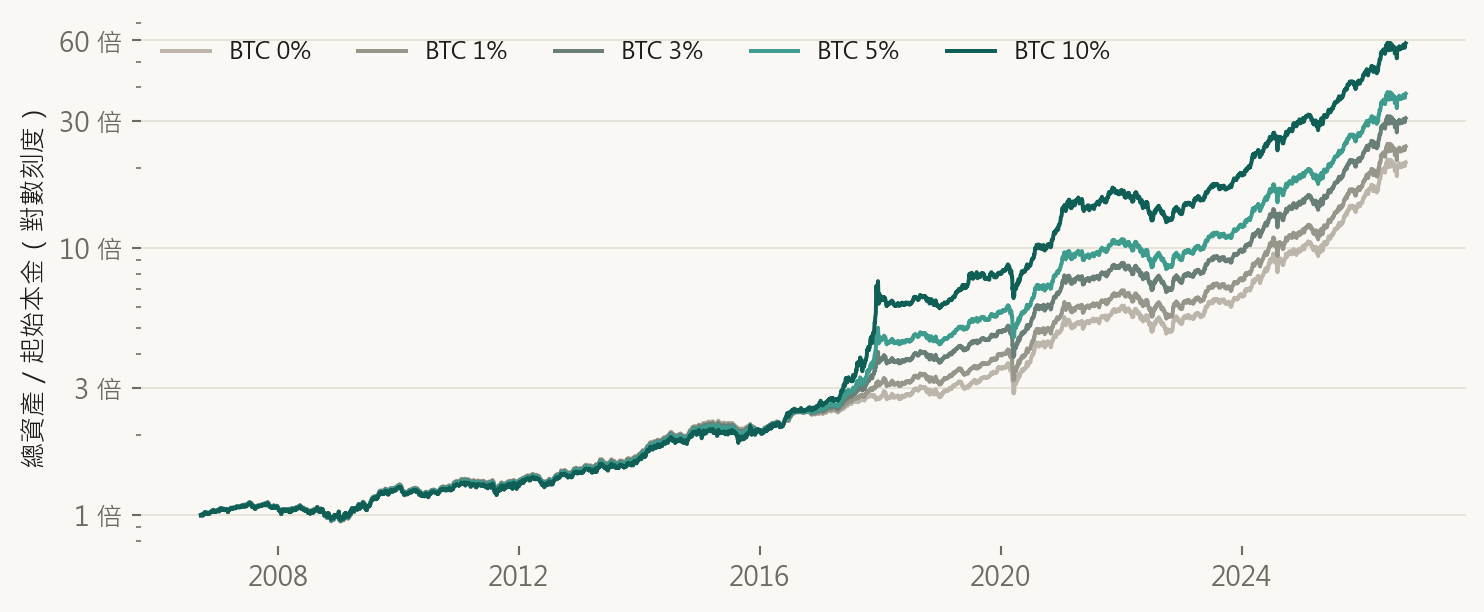
先固定年度再平衡,比較五種 BTC 權重。這段完整歷史中,提高 BTC 比例增加了期末資產,也增加了年化波動與最大回撤。以下數字只是所選期間的結果,不能推導出「未來越多越好」。
| BTC 目標 | 期末本金倍數 | 年化複合報酬 | 最大回撤 |
|---|---|---|---|
| 0% | 20.97 倍 | 16.44% | 23.10% |
| 1% | 24.06 倍 | 17.24% | 23.33% |
| 3% | 30.68 倍 | 18.67% | 23.78% |
| 5% | 37.89 倍 | 19.93% | 24.22% |
| 10% | 58.55 倍 | 22.57% | 25.89% |
「37.89 倍」包括本金;假設起始 100 萬元、無追加投入,期末約為 3,789 萬元。年化複合報酬表示把整段成長換算成每年固定成長的等效數字,不表示每年都賺同樣多。
互動比較:改變假設,再看結果
從已驗證的歷史情境切換;不連線、不重新搜尋最優配置。圖線以每 5 筆取樣顯示,數字使用完整每日資料。
實線:所選再平衡規則;虛線:相同初始比例不再平衡。縱軸為本金倍數的線性刻度。各期間從原始比例重新出發。
再平衡最大的差異,在於跌下去有多深
年度再平衡是在每年第一個回測觀測日,把所有資產恢復到指定比例。不再平衡則任由部位漲跌,保留各資產的份額。兩者使用相同的可投資日期與現金銜接方式。
| BTC 起始 | 年度:期末倍數 | 不調整:期末倍數 | 年度:最大回撤 | 不調整:最大回撤 |
|---|---|---|---|---|
| 0% | 20.97 | 25.94 | 23.10% | 29.55% |
| 1% | 24.06 | 29.11 | 23.33% | 36.23% |
| 3% | 30.68 | 35.47 | 23.78% | 47.93% |
| 5% | 37.89 | 41.82 | 24.22% | 54.74% |
| 10% | 58.55 | 57.71 | 25.89% | 62.50% |
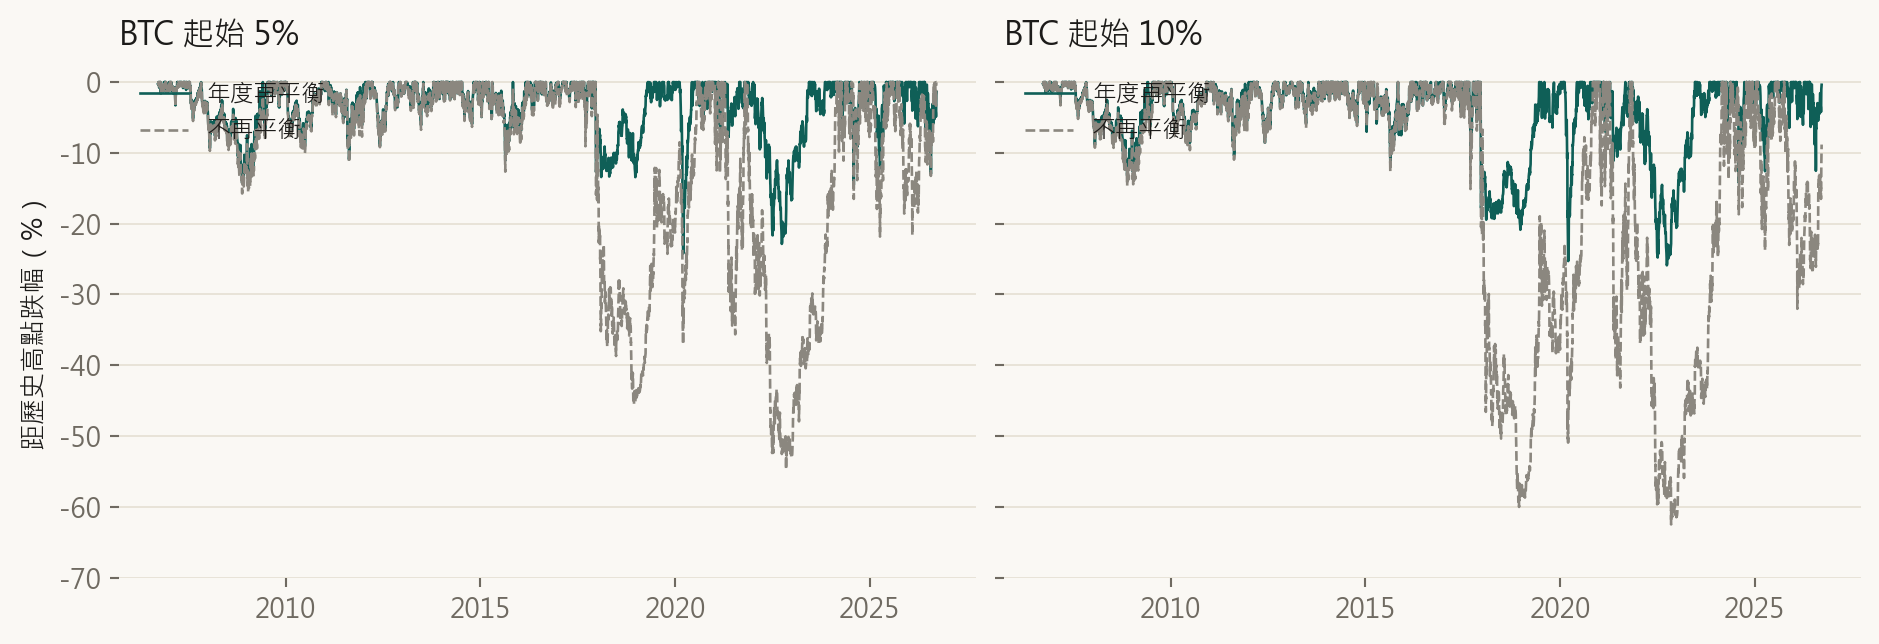
5% BTC:年度再平衡的期末資產比不再平衡少 9.40%,但最大回撤由 54.74% 降到 24.22%。10% BTC:年度再平衡的期末資產多 1.46%,最大回撤由 62.50% 降到 25.89%。
趨勢持續時,不再平衡可能讓贏家繼續成長;價格反轉時,放大的集中部位也會加重衝擊。以從 2006 年一路持有的 10% BTC 配置為例,2018 年整組報酬是年度再平衡 −5.51%,不再平衡 −49.61%。這是整條持有路徑的年度結果,不是 2018 年重新投入 10% BTC 的測試。
起始 5%,並不會永遠只有 5%
假設起始 100 萬元、BTC 5 萬元,其餘 95 萬元不漲不跌。BTC 漲到原來的 10 倍後,總資產是 145 萬元,而 BTC 已占 50 ÷ 145 ≈ 34.48%。此時再遇到大跌,受影響的部位已不是最初那 5 萬元。
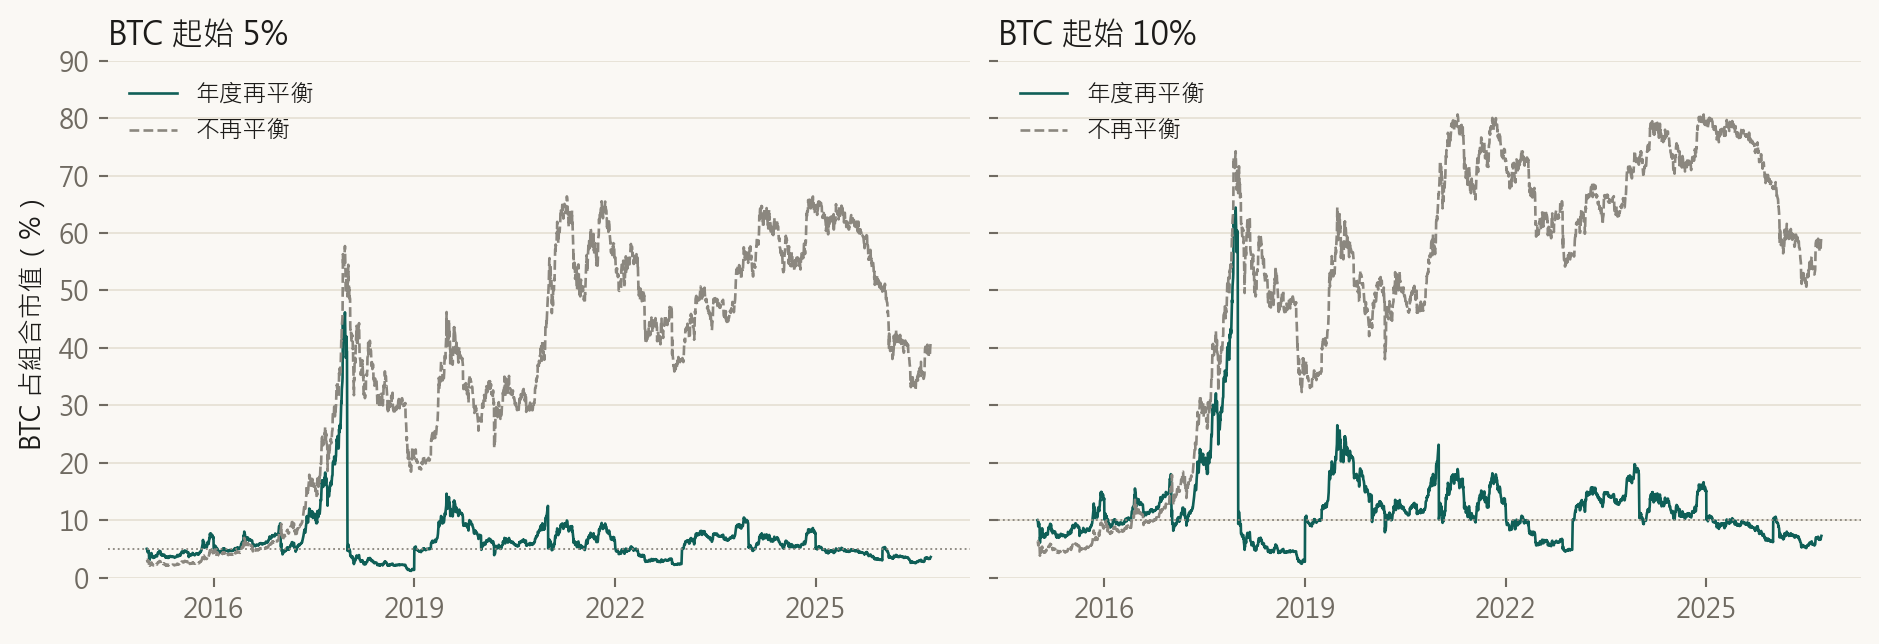
| BTC 起始 | 年度再平衡:最高占比 | 不再平衡:最高占比 | 不再平衡:期末占比 |
|---|---|---|---|
| 5% | 46.19% | 66.39% | 41.09% |
| 10% | 64.44% | 80.66% | 59.55% |
年度再平衡也不是即時上限。5% 目標在一年內仍曾升至 46.19%,10% 目標曾升至 64.44%。若希望部位偏離後就調整,需要另外定義門檻規則;本文沒有測試門檻再平衡,不宣稱它一定比較好。
同樣地,「5% 部位歸零只損失 5%」只適用於指定起點、無槓桿、沒有後續補錢且其他資產不變的單段假設。若多年再平衡持續補入下跌資產,累積損失並不受最初 5% 限制。
換一個起點,結論會不會改變?
2017 年的特殊上漲可能主導長期結果。因此,另從 2018、2020、2024 年重設本金為 1、重設初始比例再回測;不是直接把原本曲線截一段。各組均算到 2026-09-21。
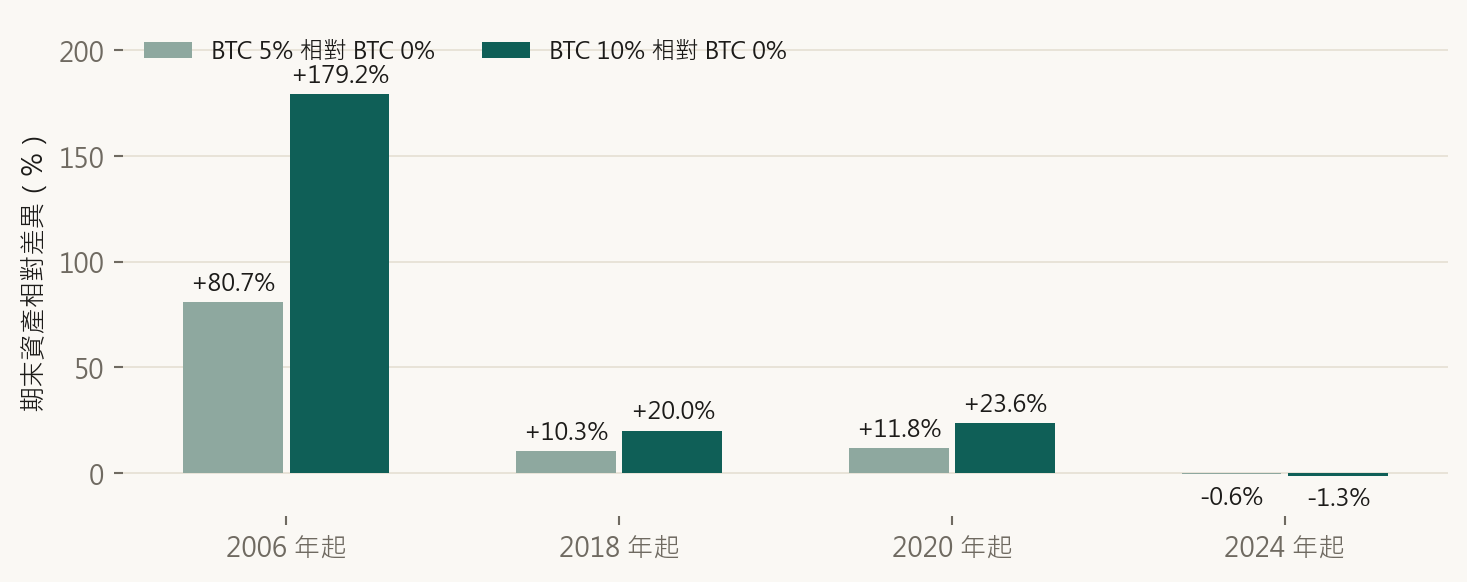
| 重新起始 | BTC | 年度倍數 | 不調整倍數 | 年度回撤 | 不調整回撤 |
|---|---|---|---|---|---|
| 2018 年起 | 0% | 7.63 | 8.34 | 23.10% | 26.32% |
| 2018 年起 | 5% | 8.42 | 8.24 | 24.22% | 27.67% |
| 2018 年起 | 10% | 9.16 | 8.13 | 25.89% | 30.37% |
| 2020 年起 | 0% | 5.90 | 6.29 | 23.10% | 25.18% |
| 2020 年起 | 5% | 6.60 | 6.60 | 24.22% | 31.33% |
| 2020 年起 | 10% | 7.29 | 6.91 | 25.89% | 38.24% |
| 2024 年起 | 0% | 3.14 | 3.24 | 14.98% | 14.98% |
| 2024 年起 | 5% | 3.12 | 3.18 | 14.52% | 14.52% |
| 2024 年起 | 10% | 3.10 | 3.12 | 14.20% | 14.20% |
2020 年起,5% BTC 的期末資產兩者都約 6.60 倍,最大回撤卻為 24.22% 與 31.33%。2024 年起,提高 BTC 比例反而略降期末資產。BTC 的歷史增益明顯依賴選取期間。
另以每月重新起始的 81 個五年視窗檢查:5%/10% BTC 的年度再平衡期末勝出次數分別為 37/40 次,回撤較淺皆為 78 次。視窗彼此重疊,這些是歷史次數,不是 81 次獨立實驗,也不是未來勝率。
再平衡頻率與資金來源,也會改變答案
一年一次和每季一次,對 BTC 這類波動大的資產可能產生不同結果。季度調整在強勁上漲時較早減碼,也更頻繁地把資金轉往其他資產;在其他市場路徑下,結果可能相反。
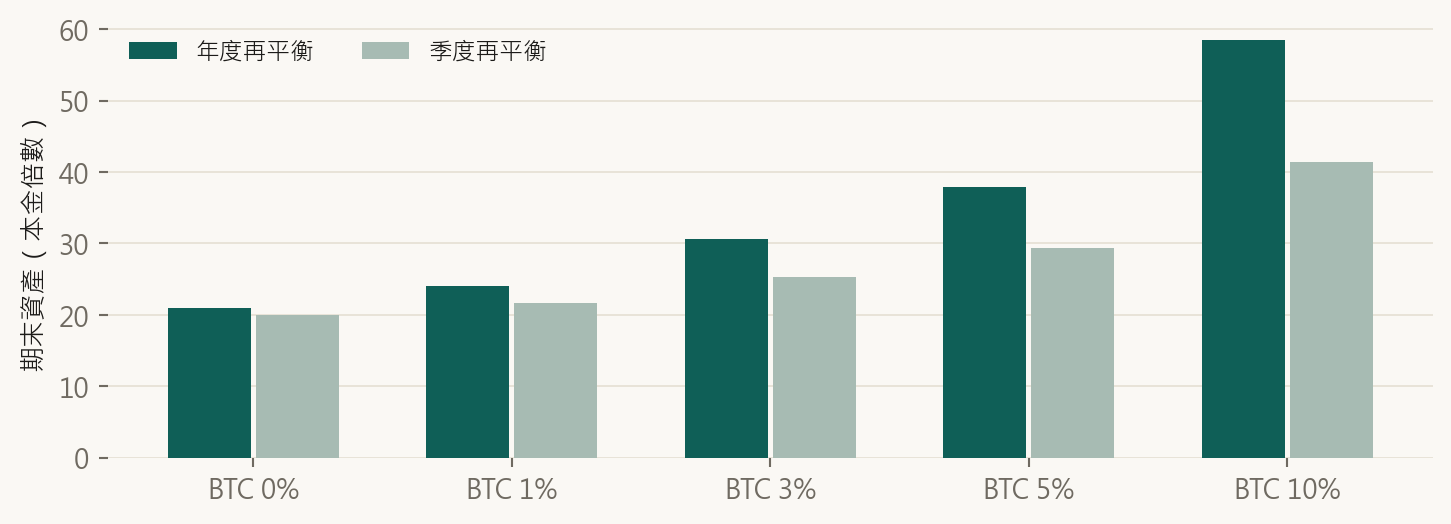
| BTC | 年度/等比例 | 季度/等比例 | 年度/只換 BIL |
|---|---|---|---|
| 0% | 20.97 | 19.99 | 16.78 |
| 1% | 24.06 | 21.66 | 19.74 |
| 3% | 30.68 | 25.31 | 26.40 |
| 5% | 37.89 | 29.37 | 34.12 |
| 10% | 58.55 | 41.46 | 58.55 |
「只換 BIL」保留自訂配置其他資產原百分比,把減少的 BTC 全部加進 BIL:例如 BTC 5% 時,BIL 由 7.45% 變為 12.45%。同為 5% BTC,年度再平衡期末由等比例方案的 37.89 倍變成 34.12 倍,說明資金從哪裡來不能省略。
完整期間中,10% BTC 年度為 58.55 倍、季度為 41.46 倍;但從 2018 年起,季度約 9.94 倍、年度約 9.16 倍。不能只用一次完整期間回測,宣布某個頻率永遠最好。
BIL 是美元短期國庫券 ETF,換成新台幣仍有匯率風險,不等同台幣保本存款。本報告不計個人交易費、稅或滑價。
如何理解「小比例 BTC」的配置想法?
小比例配置的直覺,是讓一項高不確定性的資產仍有機會影響報酬,同時限制起始投入。但 1%~5% 不是一致共識,也不代表這些比例對每位投資人都適合。
BlackRock 2024 年 12 月的研究,以假想 60/40 股債組合討論 BTC 的風險貢獻,對有意承擔 BTC 風險者提出 1%~2% 的參考範圍;配置再提高,整體風險中由 BTC 貢獻的部分會快速增加。這是該研究的框架,並非本報告的最佳比例。來源 S3
Fidelity 以 2018-01-01 至 2024-03-31 的資料分析 60/40 組合:從股票挪出 5%,或股債各挪出 2.5% 配 BTC,BTC 約占其估計整體波動風險的 17.8%。這不是「有 17.8% 機率賠錢」,也不是本案例測出的數字。來源 S4
| 假設 BTC 單段表現 | 起始 1% BTC | 起始 3% BTC | 起始 5% BTC |
|---|---|---|---|
| 漲到原來 10 倍 | 總資產 +9% | 總資產 +27% | 總資產 +45% |
| 下跌 80% | 總資產 −0.8% | 總資產 −2.4% | 總資產 −4% |
| 跌至零 | 總資產 −1% | 總資產 −3% | 總資產 −5% |
把配置比例與持有規則一起決定
先檢查可承受的金額損失、持有期間與用錢需求,再決定是否納入,以及偏離目標後如何處理。Investor.gov 將再平衡定義為把組合帶回原定資產配置;它的用途是管理配置風險,不能保證增加報酬。來源 S5
本案例偏重台灣與科技股票,與機構的 60/40 假設不同。觀察到 BTC 曾帶來大幅增益,不等於已證明它未來仍有相同報酬、能在股市下跌時避險,或每個人都必須持有。配置 0% 也是有效的選擇。
延伸問題:AI 股票能複製 2017 年 BTC 的效果嗎?
相似的是「少量高成長部位可能放大組合報酬」的算術;不同的是資產本質、買入時的價格,以及未來是否真的能延續成長。
無法事先確定 BTC 的暴漲時期已結束,也無法確定 AI 行情正處於某個可複製的早期階段。以下用 NVIDIA 當作事後已知成功的 AI 受惠股案例,另列 QQQ 作為較廣泛科技股參考;兩者都不是完整的 AI 產業指數。
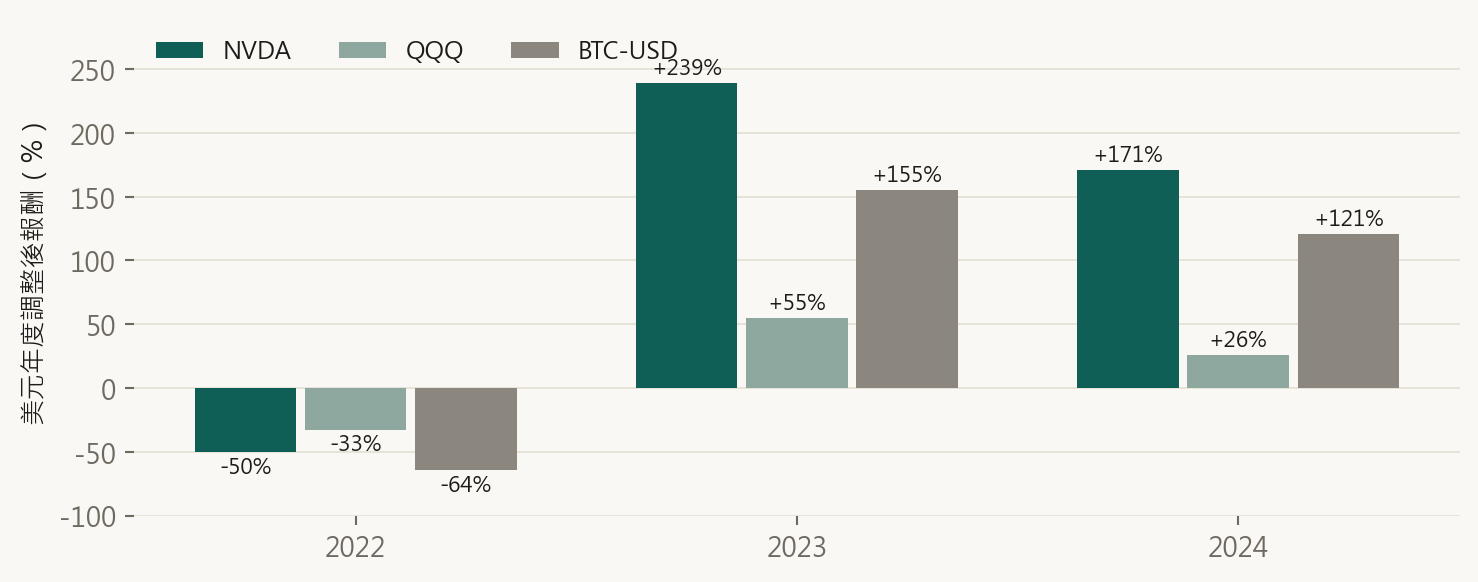
| 曆年 | NVDA | QQQ | BTC |
|---|---|---|---|
| 2017 | 81.99% | 32.66% | 1368.90% |
| 2018 | -30.82% | -0.13% | -73.56% |
| 2022 | -50.26% | -32.58% | -64.27% |
| 2023 | 239.02% | 54.86% | 155.42% |
| 2024 | 171.25% | 25.58% | 121.05% |
| 2025 | 38.92% | 20.77% | -6.34% |
NVDA 在 2023 年約上漲 239.02%、2024 年約上漲 171.25%,但 2022 年也曾下跌 50.26%。5% 部位遇到 +239.02% 的年度報酬,單獨可貢獻約 +11.95 個百分點;2017 年 BTC 的美元報酬對相同 5% 部位則約為 +68.44 個百分點。方向相似,幅度並不相同。
以上貢獻為美元、年初固定權重且年內不調整的單段算術,其他資產另計。它不同於前面新台幣組合回測的 +65.42 個百分點。
用原來的配置,測試 NVDA 0% 到 10%
這次固定 BTC 的起始/再平衡目標為 10%,把直接持有 NVDA 從原本 0.11% 改為 0%、1%、3%、5%、10%。其餘 11 項資產按原比例縮放:新權重 = 舊權重 ×(90% − 新 NVDA 權重)÷ 89.89%。
表格以 2023-01-02 重新投入、算到 2026-09-21。這個起點位於 ChatGPT 於 2022-11-30 公開推出之後,但也接近 2022 年股價重挫後的低位,因此是一個有利的事後觀察點。來源 S6
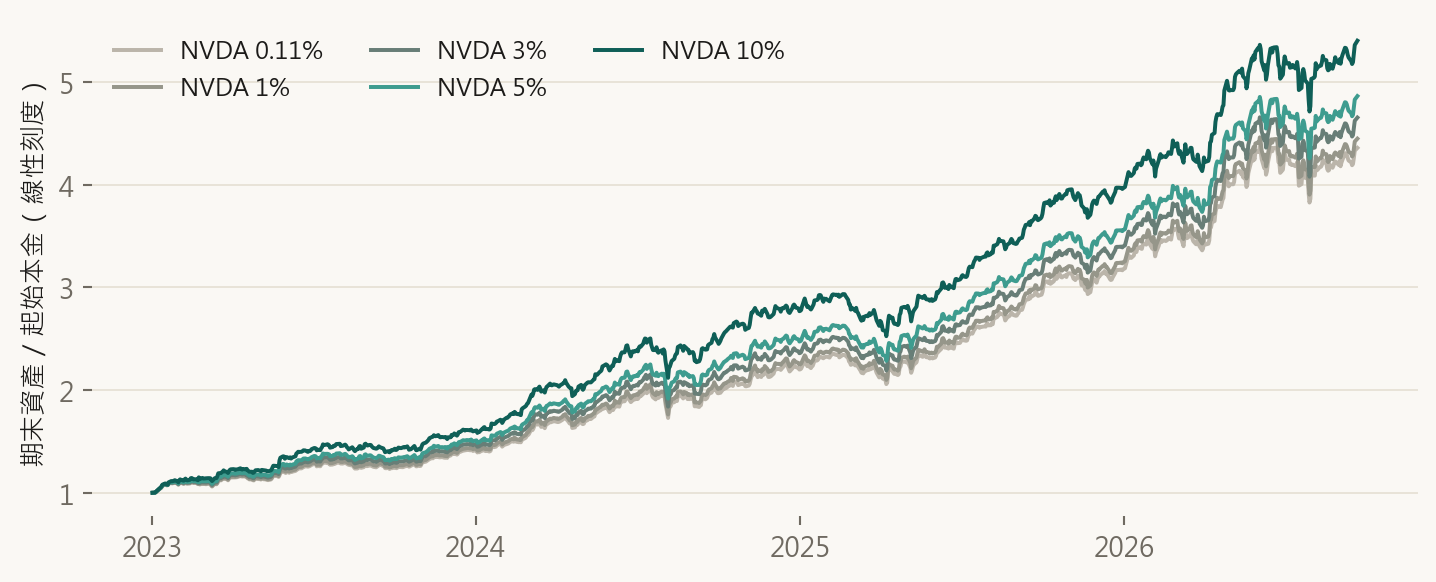
| 直接 NVDA | 年度倍數 | 年度 CAGR | 年度回撤 | 不調整倍數 | 不調整回撤 |
|---|---|---|---|---|---|
| 0% | 4.35 | 48.48% | 14.19% | 4.32 | 14.71% |
| 0.11% | 4.36 | 48.58% | 14.20% | 4.33 | 14.74% |
| 1% | 4.45 | 49.40% | 14.31% | 4.46 | 15.40% |
| 3% | 4.65 | 51.22% | 14.56% | 4.75 | 16.84% |
| 5% | 4.86 | 53.02% | 14.79% | 5.04 | 18.26% |
| 10% | 5.40 | 57.41% | 15.33% | 5.76 | 21.12% |
NVDA 從 0.11% 提高到 5%,年度再平衡期末資產由 4.36 倍升至 4.86 倍,相對多 11.57%;最大回撤由 14.20% 變為 14.79%。這是整個組合的變化,已包含為加碼 NVDA 而減少其他資產的效果。
NVDA 0% 只表示沒有直接持有,不代表完全沒有 AI 或 NVDA 間接曝險;本報告未做各 ETF 每日持股穿透分析。108 個 AI 延伸情境的完整結果另附 CSV。
AI 延伸互動:只調整 NVDA 的直接配置
實線:所選直接 NVDA 比例;虛線:原始直接 NVDA 0.11%。BTC 起始/再平衡目標固定為 10%;不再平衡時 BTC 實際權重仍會漂移。圖為線性刻度。
AI 的成長故事,還要通過買入價格這一關
| 起始期間 | NVDA 0.11% | NVDA 5% | NVDA 10% | 5% 相對原比例 |
|---|---|---|---|---|
| 2017 年起 | 22.31 | 26.22 | 30.64 | +17.55% |
| 2020 年起 | 7.29 | 8.46 | 9.76 | +16.01% |
| 2023 年起 | 4.36 | 4.86 | 5.40 | +11.57% |
| 2024 年起 | 3.10 | 3.24 | 3.38 | +4.57% |
| 2025 年起 | 1.98 | 1.97 | 1.95 | -0.75% |
| 2022 單年 | 0.82 | 0.81 | 0.80 | -1.63% |
2025 年才開始,答案就不同。這份資料中,提高 NVDA 到 5% 或 10%,期末資產反而略低於原比例。這不表示 NVDA 必然下跌,而是相對被減碼的其他資產,增加它的配置沒有帶來同樣好處。
NVIDIA 的財報提供了企業成長的證據:截至 2024-01-28 的 FY2024 營收為 609 億美元、年增 126%;截至 2025-01-26 的 FY2025 為 1,305 億美元、年增 114%。財年名稱與股票曆年報酬不同,營收增幅也不等於投資報酬。來源 S7、S8
股票的價值與企業未來現金流、競爭力和估值有關。即使公司繼續成長,市場原先已給很高價格,股價仍可能表現平淡。例如假設每股盈餘增加 50%,本益比卻下降 30%,價格比值是 1.5 × 0.7 = 1.05,僅約上漲 5%(忽略股息)。這是算術情境,並非 NVIDIA 預測。
| AI 部位單段報酬 | 配置 1% 的貢獻 | 配置 3% 的貢獻 | 配置 5% 的貢獻 | 配置 10% 的貢獻 |
|---|---|---|---|---|
| +100% | +1 個百分點 | +3 個百分點 | +5 個百分點 | +10 個百分點 |
| +300% | +3 個百分點 | +9 個百分點 | +15 個百分點 | +30 個百分點 |
| −50% | −0.5 個百分點 | −1.5 個百分點 | −2.5 個百分點 | −5 個百分點 |
| −80% | −0.8 個百分點 | −2.4 個百分點 | −4 個百分點 | −8 個百分點 |
本研究能展示加碼歷史贏家的效果,不能辨識下一個贏家。原配置已持有台積電、0050、00830、GOOGL 及科技相關 ETF;再加 NVDA 可能增加共同的科技/半導體風險。評估 AI 配置時,應合併直接與間接曝險,而非看到 NVDA 只有 0.11% 就認為 AI 很少。
NVIDIA 的歷史還受到遊戲、資料中心、加密貨幣需求及整體市場影響;不能把每一段漲跌都因果歸於 AI。單一股票案例不可外推為 AI 題材股票的平均績效。
方法、限制與可重現的計算
本次做了什麼
沿用 ETF 4.0.3 的歷史價格清理、幣別換算、現金銜接與部位計算函式,使用凍結至 2026-09-21 的同一份資料。共 11 組配置(含原配置參考)、3 種再平衡規則、9 個期間,共 297 個結果。每組起始本金為 1,不放空、不使用槓桿、不追加資金。
另有 6 種 NVDA 權重 × 3 種規則 × 6 個期間,共 108 個 AI 延伸情境。兩部分合計 405 個歷史結果。本次沒有重新執行蒙地卡羅尋找最優權重。網頁互動只切換已算好的情境,不把手動配置稱為經過樣本外驗證的策略。
資料不足時如何銜接
使用 Yahoo 調整後價格及鉅亨網基金資料,依原程式規則處理股息與基金序列。各市場合併成平日觀測日;尚不可投資的資產使用現金代理,優先依 BIL、缺乏資料時依假設年利率 2% 計算。BTC 在 2015-01-01 納入年度回測,00830 在 2020-01-01 納入;2020 年起全部標的均已有可投資資料。
不再平衡方案沿用年度方案的首次進場日:預留的現金部位在該日轉成資產,其餘部位不調整。因此完整期間的「不再平衡」也不是在 2006 年買入尚未出現的資產。
應保留的限制
- 以事後挑選的現存資產與配置回看歷史,含選擇偏差;晚近高績效不能倒推為早年可預知。
- 原程式會修補疑似錯價及未調整分割;本次保留其判定,包括 0050 的 2014 年疑似 1:4 跳價修補、2011/2014 年匯率異常處理。這是演算法判定,未另行完成交易所逐筆稽核。
- 不同市場收盤時間、假日與價格延用可能影響日波動;週末 BTC 波動未以獨立觀測日計入。
- 未額外扣除交易手續費、個人稅負、滑價、通膨或持幣保管成本;基金與 ETF 價格已反映的內含費用仍在資料中。
- 再平衡前假設可按模型價格成交、可分割份額;實際最小交易單位與流動性可能造成差異。
CAGR = 期末本金倍數^(1 ÷ 年數) − 1
回撤 = 當日資產 ÷ 截至當日的最高資產 − 1
表內最大回撤以損失幅度的正值表示;圖內回撤以負值表示。所有小數由未四捨五入的數據計算後才顯示。
閱讀結論與資料來源
小比例 BTC 曾經大幅提高這份配置的歷史報酬;真正需要一起評估的,是起始比例、資金來源、投資起點,以及上漲後如何處理變大的部位。
這次回測支持的觀察是:年度再平衡在多數受測五年視窗中改善了回撤,但未穩定提高期末資產。它不支持「5% 一定安全」「10% 一定最佳」或「2017 年報酬可以重演」。
AI 延伸研究也觀察到類似機制:加碼 NVDA 在部分歷史起點提高了報酬,較晚進場卻不一定占優勢。真正可移用的是配置與風險管理的思考方式,不是某一段極端報酬的數字。
使用者提供的 13 資產配置;Yahoo Finance BTC-USD/股票/ETF/TWD=X 歷史序列與鉅亨網基金資料;資料截至 2026-09-21。原始資料與完整計算證據保存在本地歸檔,網站僅提供衍生結果摘要。
閱讀原始來源 ↗https://finance.yahoo.com/quote/BTC-USD/history/How Futures Trading Changed Bitcoin Prices,Federal Reserve Bank of San Francisco,2018-05-07。用於 2017 年末價格背景,不用來代替本案例報酬計算。
閱讀原始來源 ↗https://www.frbsf.org/research-and-insights/publications/economic-letter/2018/05/how-futures-trading-changed-bitcoin-prices/Sizing bitcoin in portfolios,2024 年 12 月觀點;以假想 60/40 組合討論配置與風險貢獻。其比例不是本案例的最佳化結論。
閱讀原始來源 ↗https://www.blackrock.com/institutions/en-global/institutional-insights/thought-leadership/portfolio-design/sizing-bitcoin-in-portfoliosHow bitcoin may impact your portfolio;文中研究區間為 2018-01-01 至 2024-03-31。配置權重和波動風險貢獻是不同概念。
閱讀原始來源 ↗https://www.fidelity.com/learning-center/trading-investing/bitcoin-investment-considerations延伸來源、資料與內容聲明
Asset Allocation and Diversification。用於資產配置、風險承受與再平衡的一般概念。
閱讀原始來源 ↗https://www.investor.gov/introduction-investing/getting-started/asset-allocationIntroducing ChatGPT,2022-11-30。僅作 AI 事件時間標記,不構成股價漲跌的因果證明。
閱讀原始來源 ↗https://openai.com/index/chatgpt/NVIDIA Announces Financial Results for Fourth Quarter and Fiscal 2024,2024-02-21。FY2024 年度營收 609 億美元、年增 126%;財年截至 2024-01-28。
閱讀原始來源 ↗https://investor.nvidia.com/news/press-release-details/2024/NVIDIA-Announces-Financial-Results-for-Fourth-Quarter-and-Fiscal-2024/NVIDIA Announces Financial Results for Fourth Quarter and Fiscal 2025,2025-02-26。FY2025 年度營收 1,305 億美元、年增 114%;財年截至 2025-01-26。
閱讀原始來源 ↗https://nvidianews.nvidia.com/news/nvidia-announces-financial-results-for-fourth-quarter-and-fiscal-2025公開來源核對日:2026-09-23。機構研究僅以自撰文字摘要引用,未重製原始圖表。BlackRock 與 Fidelity 同時提供數位資產相關產品,閱讀其研究時應理解其商業背景;本站未受其委託或背書。